医保政策对牙齿矫正的基本界定
在中山地区的医疗保障体系中,牙齿矫正通常被归类为美容修复或非疾病治疗项目,这意味着它并不在基本医疗保险基金支付的常规范围内。医保资金的主要用途在于保障参保人员的基本医疗需求,针对龋齿、牙周炎、拔牙等治疗性、病理性口腔问题会按规定予以报销,但单纯的牙齿排列不齐矫正,因缺乏明确的疾病治疗属性,大多被视为自费项目。
参保职工或居民在中山附属口腔医院就诊时,若仅进行正畸治疗,诊查费、方案设计费、矫治器材料费以及复诊调整费等核心支出,均需通过个人账户余额或个人现金自行支付。这一政策导向旨在合理分配医疗资源,将有限的医保基金集中在急需的治疗性医疗服务上,而非改善性或美观性的医疗行为,因此患者在前期咨询阶段需明确区分治疗性与矫正类的费用属性。
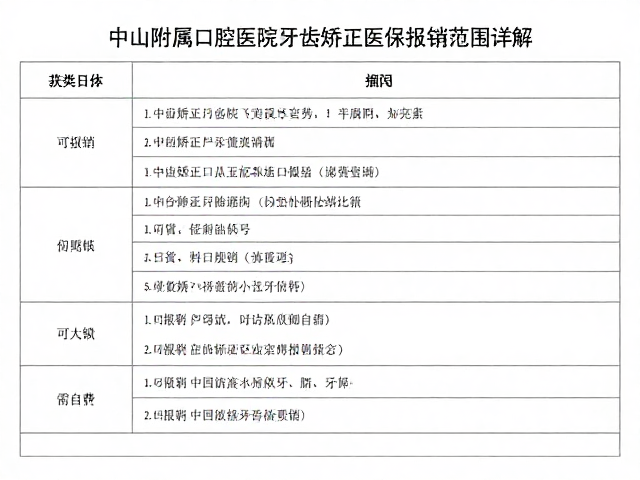
可报销与需自费的具体项目拆解
尽管整体矫正手术难以直接通过统筹基金报销,但就诊过程中涉及的部分辅助性医疗环节可能符合医保使用规范。例如,在矫正前因牙齿严重病变进行的根管治疗、牙周刮治或必要的拔牙手术,若这些操作是为了消除病灶、建立正畸基础条件,其产生的医疗费用通常可以按照当地医保目录规定进行结算。这部分费用属于治疗性质,与单纯为了排齐牙齿而进行的矫治力施加存在本质区别。
与之相对,正畸治疗中的核心耗材及技术服务则完全属于自费范畴。自锁托槽、隐形矫治器、支抗钉以及保持器等关键矫治工具,以及医生提供的正畸方案设计、定期复诊调整等服务,均不在医保报销目录内。中山地区的医保政策严格执行国家及地方关于口腔正畸项目的分类标准,确保只有具备明确临床治疗指征且符合医保目录清单的项目才能进入报销流程,其余项目均由患者自行承担。
中山地区门诊统筹与个人账户的使用
对于拥有中山医保门诊统筹待遇的参保人员,虽然牙齿矫正本身不报销,但就诊过程中产生的挂号费、检查费(如全景片、头颅侧位片)等常规医疗服务,在达到门诊统筹起付线后,可能享受相应的统筹支付比例。这意味着患者并非所有就诊支出都需全额自掏腰包,符合医保规定的常规诊疗环节可通过门诊统筹获得部分资金分担,从而在一定程度上降低整体就医成本。
此外,中山医保个人账户(含职工医保个人账户及居民医保个人账户余额)具有广泛的支付功能。在中山附属口腔医院进行牙齿矫正时,患者可以使用本人医保个人账户内的余额支付矫正过程中产生的自费项目费用。这一机制允许患者将积累的个人医保资金用于支付正畸治疗费、矫治器费用等,实现了个人账户资金的灵活使用,但需注意这并非统筹基金报销,而是个人资金的划转使用。
特殊情况与异地就医的政策衔接
若参保人涉及复杂的口腔颌面畸形或伴有严重的颞下颌关节紊乱等病理性症状,经专家评估确认为疾病治疗而非单纯美容矫正,部分相关治疗费用可能具备申请医保报销的潜力。此类情况需要医院出具严密的临床诊断证明及治疗必要性说明,并严格遵循中山市医保局的审核流程。是否纳入报销需依据具体的疾病诊断编码及当地医保目录的最新规定进行个案判定,不存在普遍适用的豁免条款。
对于在中山异地居住或临时外出的参保人员,其牙齿矫正费用的报销政策需严格遵循参保地(非中山)的医保管理规定。若参保地政策将正畸列为自费项目,则在中山就医同样无法享受统筹报销。建议患者在就诊前通过“粤医保”小程序或参保地医保经办机构咨询具体政策,确认个人账户异地使用权限及门诊统筹异地结算的具体比例,避免因信息不对称导致费用结算争议。